Wróć
Dane o satelitach i śmieciach kosmicznych kojarzą się przede wszystkim z technologią, bezpieczeństwem i badaniami kosmosu. Wyrok Naczelnego Sądu Administracyjnego z 14 lipca 2026 r. pokazuje jednak, że w takich usługach istotne mogą być także bardzo „ziemskie” kwestie: miejsce, z którego prowadzone są obserwacje, oraz rozliczenie VAT.
NSA uznał, że w określonych okolicznościach usługa dostarczania danych o obiektach kosmicznych może być traktowana jako usługa związana z nieruchomością. Ma to znaczenie, ponieważ od tej kwalifikacji zależy, w którym państwie należy rozliczyć VAT.
O co chodziło w sprawie?
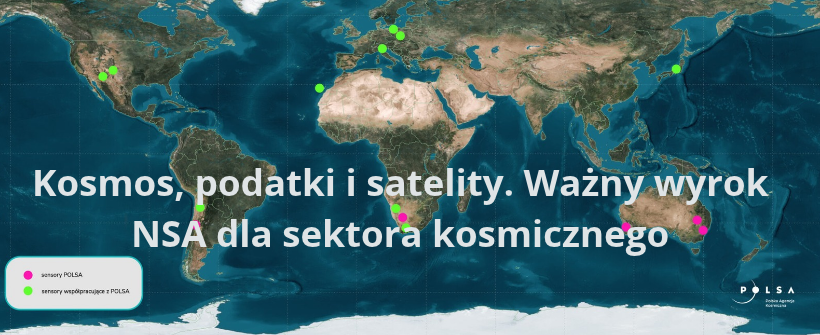
Sprawa dotyczyła Polskiej Agencji Kosmicznej, która kupowała od ukraińskiego podmiotu dane SST, czyli dane służące obserwacji i śledzeniu obiektów kosmicznych. Obejmowały one między innymi informacje o położeniu, prędkości i ruchu aktywnych oraz nieaktywnych satelitów, a także śmieci kosmicznych.
Dane były pozyskiwane przez teleskopy i sensory laserowe umieszczone w konkretnych, z góry wskazanych miejscach na terytorium Ukrainy. Lokalizacja każdego sensora miała być ustalona w umowie bardzo precyzyjnie i nie mogła zostać zmieniona bez zgody Agencji.
To nie był przy tym detal techniczny. Dane z jednego punktu obserwacyjnego nie mogły zostać po prostu zastąpione danymi z innego miejsca. Położenie sensora wpływało bowiem na wynik obserwacji, a więc na użyteczność danych dla systemu SST.
Na czym polegał spór podatkowy?
Spór dotyczył ustalenia miejsca świadczenia usługi dla potrzeb VAT.
Co do zasady, przy usługach świadczonych między przedsiębiorcami VAT rozlicza się w państwie siedziby nabywcy. W tej sprawie prowadziłoby to do Polski. Inna zasada dotyczy jednak usług związanych z nieruchomością: wtedy decyduje państwo, w którym położona jest dana nieruchomość.
Polska Agencja Kosmiczna twierdziła, że usługa jest bezpośrednio związana z nieruchomościami, na których znajdują się sensory. Skoro sensory działały na Ukrainie, tam powinno być ustalone miejsce świadczenia usługi.
Dyrektor Krajowej Informacji Skarbowej i Wojewódzki Sąd Administracyjny w Gdańsku ocenili sprawę inaczej. Ich zdaniem przedmiotem usługi było dostarczanie danych o obiektach w kosmosie, a nieruchomość była jedynie miejscem ustawienia urządzeń.
Co rozstrzygnął NSA?
NSA nie zgodził się z takim podejściem. Uchylił wyrok WSA oraz interpretację indywidualną Dyrektora KIS.
Sąd podkreślił, że przy ocenie związku usługi z nieruchomością nie wystarczy ustalić, czego formalnie dotyczą dane. Trzeba sprawdzić, czy konkretna nieruchomość jest niezbędnym i centralnym elementem usługi.
W tej sprawie odpowiedź była twierdząca. Wartość danych dla zamawiającego wynikała właśnie z tego, że były one pozyskiwane z konkretnie określonych lokalizacji. Przeniesienie sensorów w inne miejsce zmieniłoby treść i użyteczność danych, a tym samym pozbawiłoby usługę jej gospodarczego sensu.
NSA uznał więc, że usługa pozostawała w bezpośrednim związku z konkretną nieruchomością. Dla celów VAT miejscem jej świadczenia była zatem Ukraina, czyli państwo położenia infrastruktury obserwacyjnej.
Dlaczego lokalizacja ma aż takie znaczenie?
W systemach obserwacji przestrzeni kosmicznej dane nie są oderwane od miejsca ich pozyskania. Sensor obserwujący niebo z określonego punktu na Ziemi rejestruje ruch obiektu względem właśnie tego miejsca i w konkretnym czasie.
Dlatego lokalizacja naziemnej infrastruktury może przesądzać o tym, jakie dane zostaną zebrane i czy będą przydatne dla odbiorcy. W rozpatrywanej sprawie nie chodziło o możliwość uzyskania jakichkolwiek danych o satelitach, lecz o dane z dokładnie wskazanych punktów obserwacyjnych.
To właśnie ta cecha odróżniała sprawę od zwykłego zakupu informacji lub usługi przetwarzania danych, które można wykonać z dowolnego miejsca.
Co ten wyrok oznacza dla branży?
Wyrok ma znaczenie nie tylko dla podmiotów działających w sektorze kosmicznym. Może być istotny również dla firm korzystających z infrastruktury rozmieszczonej w różnych państwach, jeżeli miejsce jej położenia realnie wpływa na treść i wartość świadczonej usługi.
W praktyce warto zweryfikować przede wszystkim:
· czy umowa wskazuje konkretne lokalizacje infrastruktury;
· czy dane lub rezultaty usługi zależą od miejsca, w którym działa urządzenie;
· czy zastąpienie jednej lokalizacji inną zmieniłoby istotę albo użyteczność usługi;
· czy sposób rozliczenia VAT odpowiada rzeczywistemu charakterowi świadczenia.
Wyrok nie oznacza, że każda usługa wykonywana za pomocą urządzeń ustawionych na nieruchomości automatycznie staje się usługą związaną z nieruchomością. Decydujące są okoliczności konkretnej sprawy, a zwłaszcza to, czy bez danej lokalizacji usługa nadal mogłaby zostać wykonana w zasadniczo taki sam sposób.
Wniosek
Orzeczenie NSA pokazuje, że w gospodarce kosmicznej znaczenie podatkowe może mieć nie tylko to, jakie dane są przekazywane, lecz także skąd są pozyskiwane.
Jeżeli konkretna lokalizacja naziemnej infrastruktury przesądza o wartości i użyteczności danych, może ona mieć znaczenie dla ustalenia miejsca opodatkowania VAT. Dla podmiotów rozwijających systemy SST i inne usługi oparte na globalnej sieci sensorów oznacza to potrzebę szczególnie uważnego konstruowania umów oraz analizowania zasad rozliczeń transgranicznych.
Wyrok NSA z 14 lipca 2026 r., sygn. I FSK 2168/23, jest prawomocny.